2026年10月の売買を反映した2026年11月時点の退職後の資産運用実績をまとめます。総資産の推移、10月に行った売買取引、アセットアロケーションの変化について、前月や退職時と比較しています。2026年11月時点では、総資産は前月比で減少しましたが、退職時と比較すると引き続き増加しています(米国中間選挙後の11月9日時点での集計結果です)。
(過去の年間の実績はこちらにまとめています。)
- 私個人の資産運用に関しては以前の記事で記載した通り、 SBI証券、マネックス証券、楽天証券の3社で行っています。アセットクラスとしては株式(日本、先進国、新興国)、債券(先進国、新興国)、リート(日本、先進国)、金及びコモディティで続けています。
- SBI証券ではNISA、楽天証券では特定口座のクレジットカードによる積み立てを行っています。
退職後の資産運用を考えている方の参考になればと思います。

退職後の資産推移と運用実績
- 2024年1月の退職金が入った時点を100%として、総資産、現金、リスク資産、総資産/年間支出でまとめたのが以下のグラフになります。
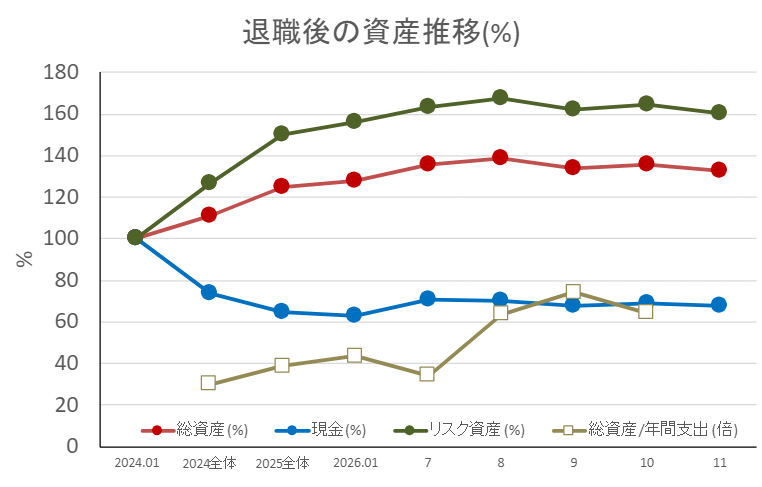
- 総資産は現金とリスク資産の合計です。
- 現金は預貯金と証券会社の現金資産で、リスク資産は証券会社の株式、債券、リート、金及びコモディティになります。
- 総資産/年間支出は、「今の生活水準ならあと何年暮らせるか」を表した指標です。FIRE界隈でいう「資産が年間生活費の何倍あるか]というFIRE倍率に近い考え方になります。
- 2026年11月時点では、先月と比較して現金とリスク資産は共に減少したことで総資産も減りました。総資産が退職時より増加した状態を維持している点は先月同様です。
- 総資産/年間支出は10月の支出水準で計算すると、約63年分となりました。先月と同程度の生活水準なら、あと何年暮らせる余裕があるか実感しやすい指標ですが、退職時に想定した20年間を大きく上回る水準です。
- 2025年12月時点の総資産状況で、「退職後20年あるいは90歳までに相続税が発生しないように有効に使い切る」ことを想定した場合の今年の支出目標も定めました。昨年は9月に資産状況を見て支出目標を増額しましたが、結果的に目標額まで支出することはありませんでした。
- 今年は少し早めて税金や社会保障の支払額が決まった後の7月に見直し、今年の支出目標を10%程度増額しました。10月は秋の車中泊旅行を再開して、7泊8日の東北旅行でそれなりに支出しましたが、今年の支出目標にはまだ余裕があります。
- ただ11月は子供の学費の支払いで支出額が大きく増えるため、総資産/年間支出の数値も大きく低下する見込みです。
- 私が退職前から読み続けているRanpaさんのブログ「45歳でアーリーリタイアして資産生活」に”お金を使うかどうかの分岐点“という記事があります。私も”余裕の有無はお金を使うかどうかの重要な分岐点であるにもかかわらず、曖昧なもの”であると感じたため、DIE WITH ZEROが基本の考え方としながらも、複数のシミュレーションをして年間使い切り計画を立てているところがあります。
- 現状設定した支出目標に届いていないことを考えると、資産を生活の充実に十分に活用できていないとも感じます。
- 大きな市場の下落があれば一気に余裕は無くなる可能性はありますが、今のところもう少し支出を増やしても大丈夫そうです。ただ、リスク資産の下落と物価上昇による支出増加のダブルパンチが来ると楽観はできないかもしれません。
退職時のライフプランは退職後20年で使うことを想定しました。
総資産/年間支出について、退職3年目に入った現在は、残り18年以上を賄える水準であれば当初計画の範囲内と考えています。
2026年10月の資産運用・売買記録
基本的に「【資産運用】アセットアロケーションの中期目標 ーアセット比率をどのように修正する?ー」の記事に即して対応しています。 「【資産運用】オールウェザーとゴールデンバタフライポートフォリオ|効果的なリスク分散管理」のシミュレーションを基に幅も持たせています。
株式
日本
目標:日本株式比率の低下
取引:無
先進国
目標:先進国株式比率の低下
取引:積立継続
新興国
目標:現在のアセットアロケーションでは保有しない方針のため売却
取引:一部のETFを売却(個別株でなくETFですが30%以上下落したため)
・働いていた頃から保有していたもので、新興国株は積極的に取引していません。
・年末も近くクライテリアを越えて下落したので損出ししました。
債券
長期米国債
目標:長期米国債比率の増加
取引:米国ETF購入
長期米国債以外の先進国債券
目標:先進国債券比率の増加
取引:米国ETF購入(米ドルMMFも購入)
リート
日本
目標:2%を維持
取引:国内ETFを購入(先月2%を切ったため)
先進国
目標:先進国リート比率の増加
取引:無
コモディティ
金
目標:金比率の4%を維持するが10%まで増えても構わない(シミュレーションを踏まえて変更しました)
取引:無
金以外
目標:コモディティ(金以外)比率の増加
取引:無
アセットアロケーションの現状と中期目標との比較
- 中期(5年程度)で目標とするアセットアロケーションを決めましたので、中期目標と比較します
- 以下の表が、中期目標と2026年11月時点の割合です(参考に、全天候[レイ・ダリオ氏のオールウェザーポートフォリオ]とゴールデンバタフライ[GB]も載せております)。
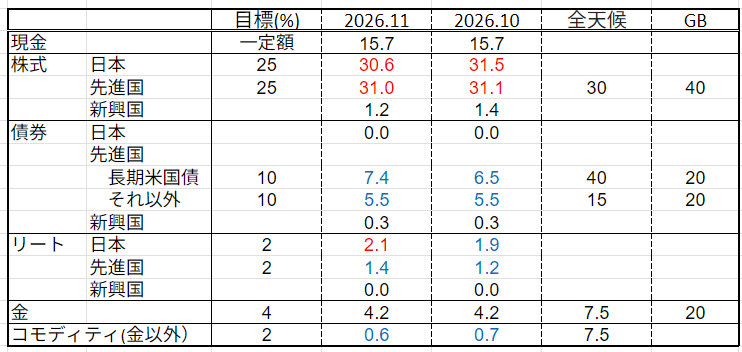
退職時から高配当以外の株式を売り、債券、コモディティを買ってきましたが、まだ同様の対応が必要です。
- 2026年10月の売買取引で日本株と先進国株は何もしておらず比率は減少です。米国中間選挙後の株価下落なども影響したと考えています。新興国株は一部売却したため比率が減りました。
- 長期米国債は10月に買い、比率が上昇しました。10月は上昇していますので、その影響も大きいです。それ以外の先進国債券は購入を継続していますがこちらは比率は変化ありません。「【資産運用】債券ETF投資の今後の方向性」「米国債/社債以外の債券ETF投資」に即して、焦らずに中期目標に近づけていこうと思います。
- 日本のリートは10月に追加購入して目標比率に戻りました。先進国リートは追加購入していませんが、比率は上昇しました。
- 金は何もしておらず、比率の変化はありません。シミュレーションを踏まえて「金比率の4%を維持するが10%まで増えても構わない」に変更しています。
- myINDEX に入力して過去20年で見てみると、先月同様シャープレシオはほぼ目標通りです。株式の比率が減り、債券の比率が増えたためか、先月12%だったリスクは、11.9%まで抑えられました。
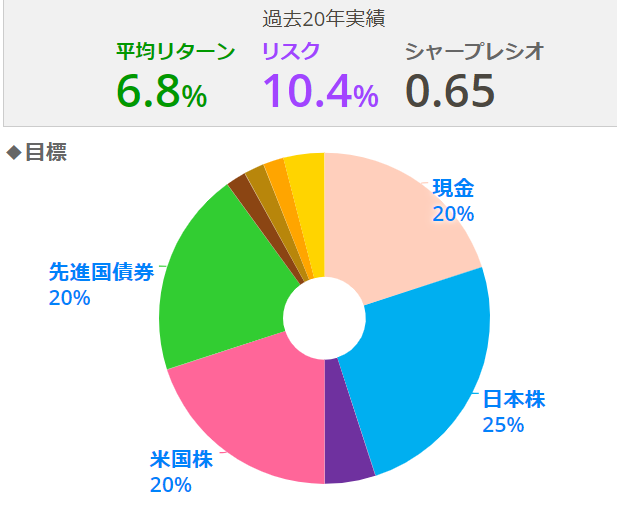
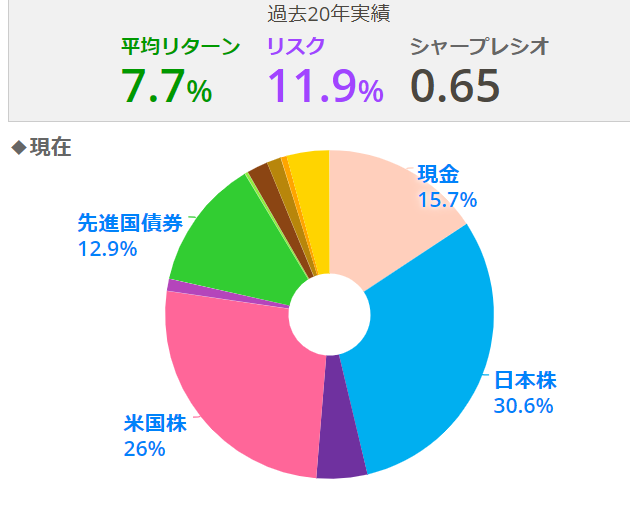
- 全天候とゴールデンバタフライを同条件で入力すると以下のようになります。
・全天候 :平均リターン7.2%、リスク10.6%、シャープレシオ0.68
・GB :平均リターン9.3%、リスク11.3%、シャープレシオ0.82
現時点では支出目標に届いていないため、資産を大きく増やすことよりも、退職後の生活を安定して続けられることを重視しています。
そのため、今後もリターンを多少犠牲にしてでもリスクを下げる方向で調整していく予定です。


 にほんブログ村